


Bakı. Trend:
Azərbaycanda bank müştərilərinin kredit ödəmə qabiliyyətini daha dəqiq qiymətləndirmək və kreditlərin gecikmə riskini azaltmaq məqsədilə yeni model hazırlanıb. “Mastercard” ilə əməkdaşlıq çərçivəsində yaradılan model müştərilərin müxtəlif göstəricilərini təhlil edərək onların kredit ödənişlərini gecikdirmə ehtimalını müəyyənləşdirməyə imkan verir.
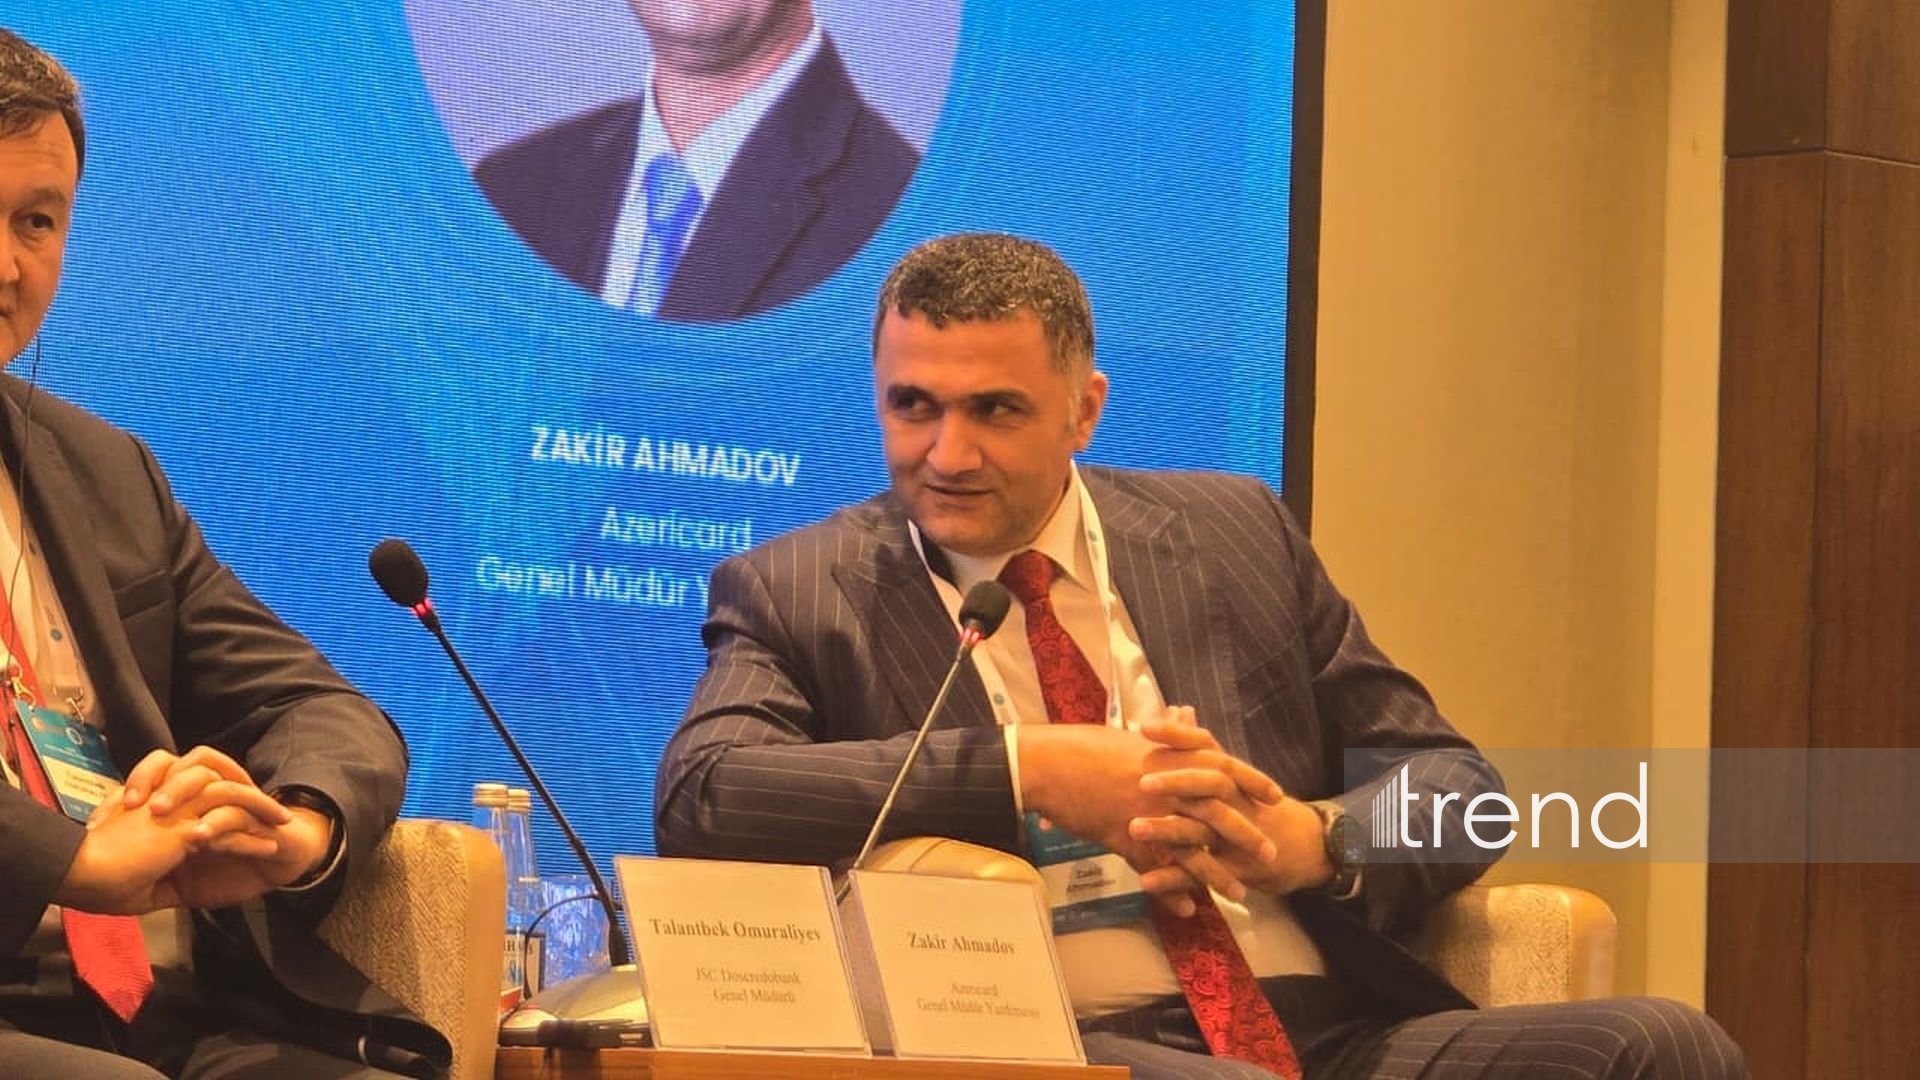
Trend-in tədbirdəki müxbirinin məlumatına görə, bunu “Azericard” şirkətinin baş direktorunun müavini Zakir Əhmədov çərşənbə axşamı “Bakı Fintex Sektoru Ticarət Heyəti Proqramı”nda deyib.
Onun sözlərinə görə, Azərbaycanda əhalinin təxminən 70 faizinin
kredit tarixçəsi var. Bu məlumatlar Azərbaycan Kredit Bürosunda
(AKB) toplanır. Bununla belə, kredit tarixçəsi olmayan şəxslərin də
bank kartları var və onların maliyyə əməliyyatları əsasında
gəlirləri, xərcləri və istehlak vərdişləri barədə məlumat əldə
etmək mümkündür.
“Azərbaycanda insanların təxminən 70 faizinin kredit tarixçəsi
mövcuddur. Digər şəxslərin isə kredit tarixçəsi yoxdur. Lakin
onların da bank kartları var və kartlar vasitəsilə əməliyyatlar
aparırlar. Bu əməliyyatlar əsasında müştərilərin gəlirləri,
xərcləri və pullarını əsasən hansı istiqamətlərə sərf etdikləri
barədə məlumatlar əldə etmək mümkündür”, - deyə Z.Əhmədov
bildirib.
O qeyd edib ki, məhz bu məlumatlardan istifadə etməklə kredit tarixçəsi olmayan və ya məhdud kredit tarixçəsinə malik şəxslərin ödəmə qabiliyyətini qiymətləndirmək üçün yeni imkanlar yaranır.
Şirkət nümayəndəsinin sözlərinə görə, “Mastercard” ilə birgə hazırlanan model müştərilərin kredit ödənişlərini vaxtında həyata keçirmək ehtimalını müəyyənləşdirmək üçün müxtəlif amilləri təhlil edir. Modelin əsasında futbol sahəsində oyunçuların nəticələrə təsirini qiymətləndirmək üçün istifadə olunan “Şeply” (SHAP) yanaşması dayanır. Bu yanaşma bank sektoruna uyğunlaşdırılaraq kredit ödənişlərinə hansı amillərin müsbət və ya mənfi təsir göstərdiyini müəyyənləşdirmək üçün tətbiq edilir.
“Bu model vasitəsilə müştərinin yaxşı və ya riskli ödəyici olmasına hansı amillərin təsir etdiyini müəyyənləşdirə bilirik. Burada kredit üzrə gecikmələr, müştərinin kreditlərinin sayı, gəliri, yaşı, cinsi və digər göstəricilər nəzərə alınır”, - deyə o bildirib.
Z.Əhmədov qeyd edib ki, ilkin mərhələdə təxminən 1 250 göstərici nəzərdən keçirilib və təhlil nəticəsində model üçün hər bir müştəriyə uyğun 56 əsas göstərici seçilib. Bu göstəricilər əsasında müştərinin kredit ödənişlərini gecikdirmə riskinin qiymətləndirilməsi nəzərdə tutulur.
Onun sözlərinə görə, əvvəlki kreditlər üzrə gecikmələr müştərinin risk göstəricilərinə mənfi təsir edir. Model bu və digər amilləri birlikdə təhlil edərək banklara kredit qərarlarının qəbulunda əlavə məlumat təqdim edir.
Şirkət nümayəndəsi bildirib ki, model 2025-ci ilin ilk üç rübünə aid məlumatlar əsasında öyrədilib, daha sonra isə növbəti rübün məlumatları ilə sınaqdan keçirilib. Sınaq zamanı modelin nəticələri bankların istifadə etdiyi mövcud kredit qiymətləndirmə sistemləri ilə müqayisə olunub.
“Testlərin nəticələrinə əsasən, hazırladığımız model bankların mövcud skorinq modelləri ilə müqayisədə 3-7 faiz daha yaxşı nəticə göstərə bilir”, - deyə Z.Əhmədov vurğulayıb.
O əlavə edib ki, modelin sınaqları kredit verilməsi məqsədəuyğun hesab edilən müştərilər arasında gecikmə hallarının müəyyənləşdirilməsi baxımından da nəticələr ortaya qoyub. Onun təqdim etdiyi məlumatlara əsasən, modelin kredit verilməsini tövsiyə etdiyi müştərilər arasında gecikməyə düşənlərin payı 0,3 faiz təşkil edib. Mövcud bank qiymətləndirmələri əsasında kredit verilən müştərilər arasında isə faktiki gecikmə göstəricisi 16 faiz olub.
Z.Əhmədovun sözlərinə görə, yeni modelin yaxın vaxtlarda banklara təqdim edilməsi və onların kredit risklərinin qiymətləndirilməsi prosesində istifadəsi nəzərdə tutulur.
Modelin tətbiqi banklara kredit tarixçəsi məhdud olan müştəriləri daha ətraflı qiymətləndirmək, kredit qərarlarının dəqiqliyini artırmaq və potensial gecikmə risklərini əvvəlcədən müəyyənləşdirmək imkanı verə bilər.


