Daşkənd. Trend:
Daşkənddə Silk Road Finance & Technology Forumunun üçüncü - yekun günü keçirilib.
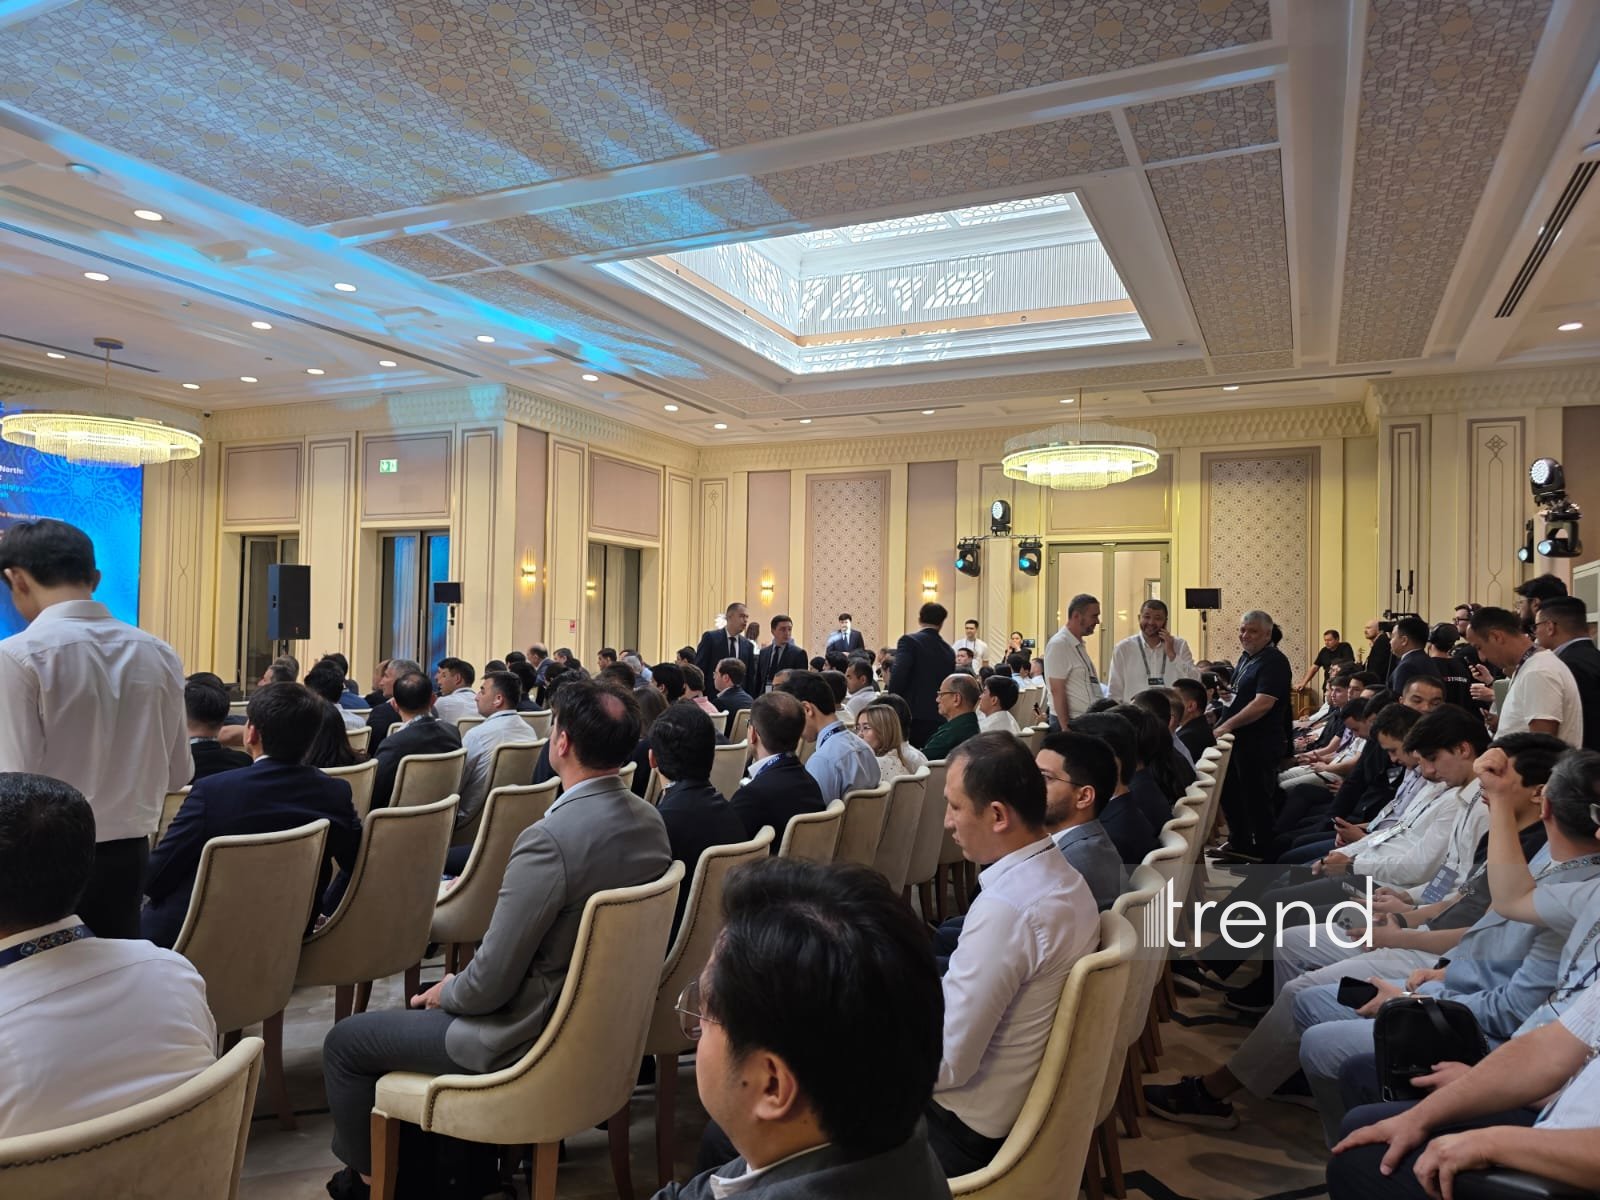
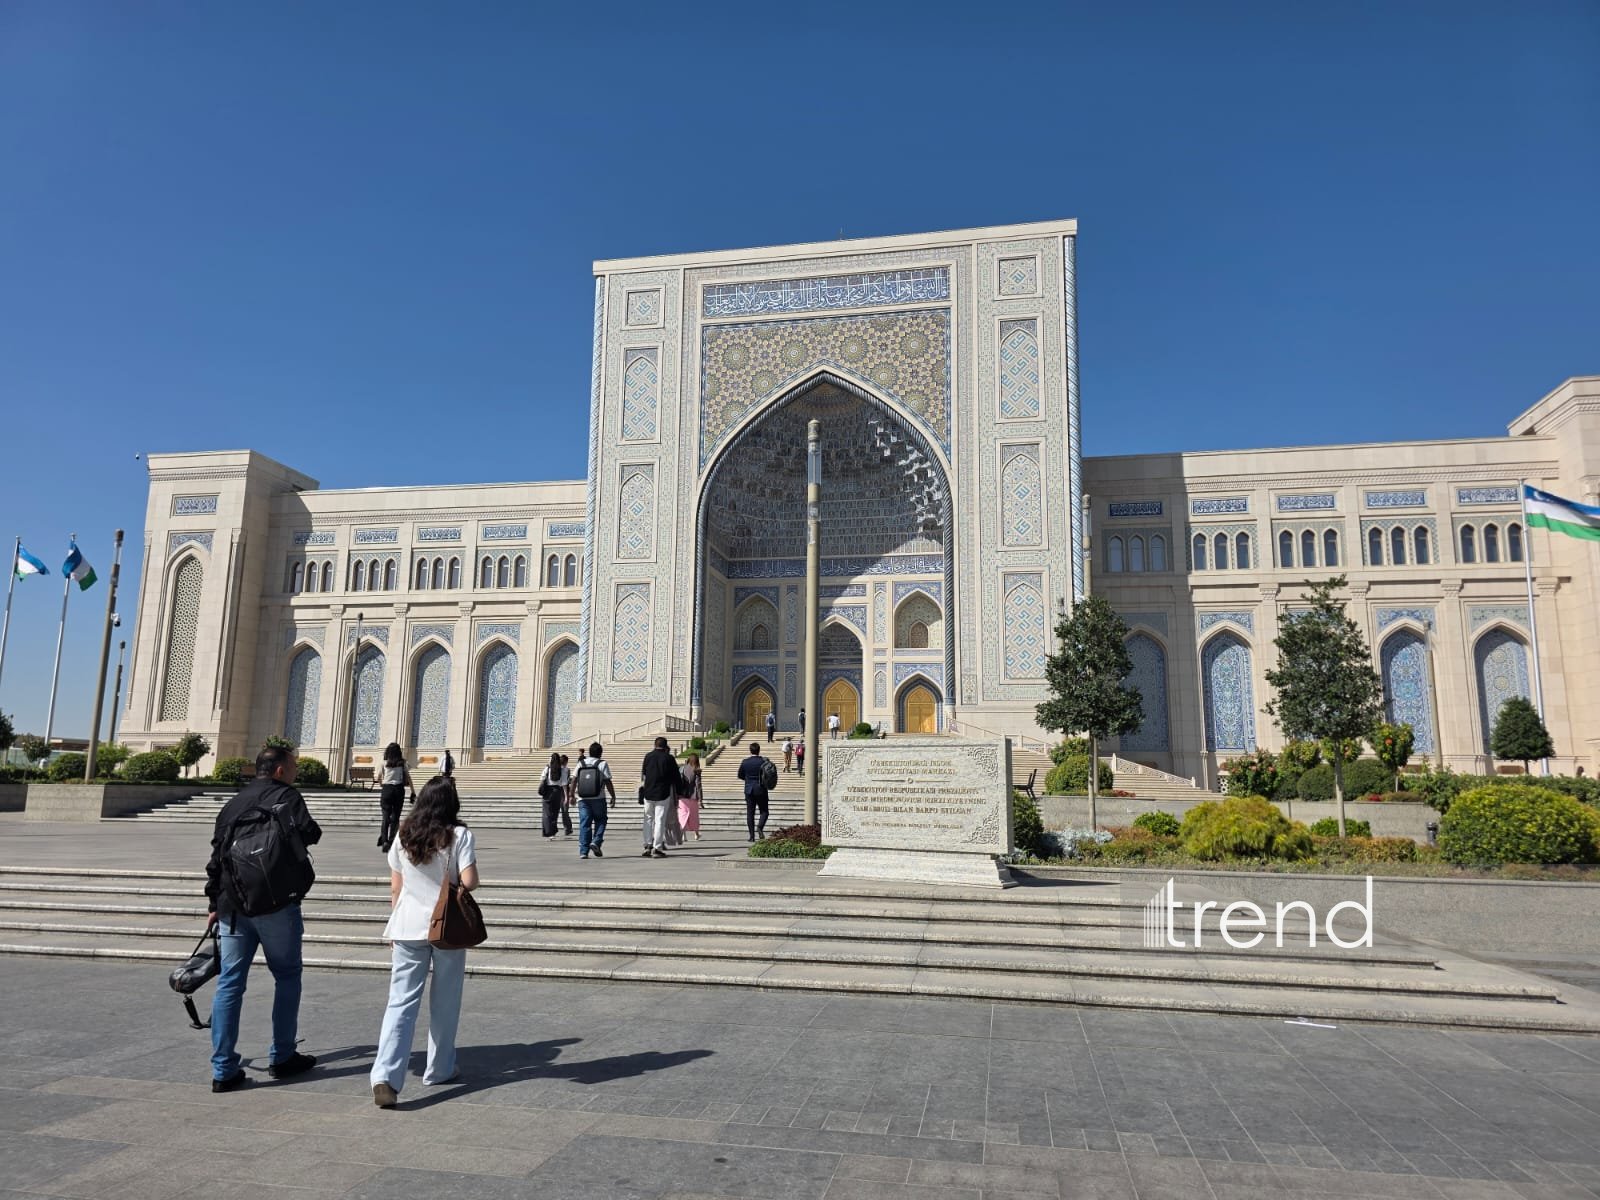
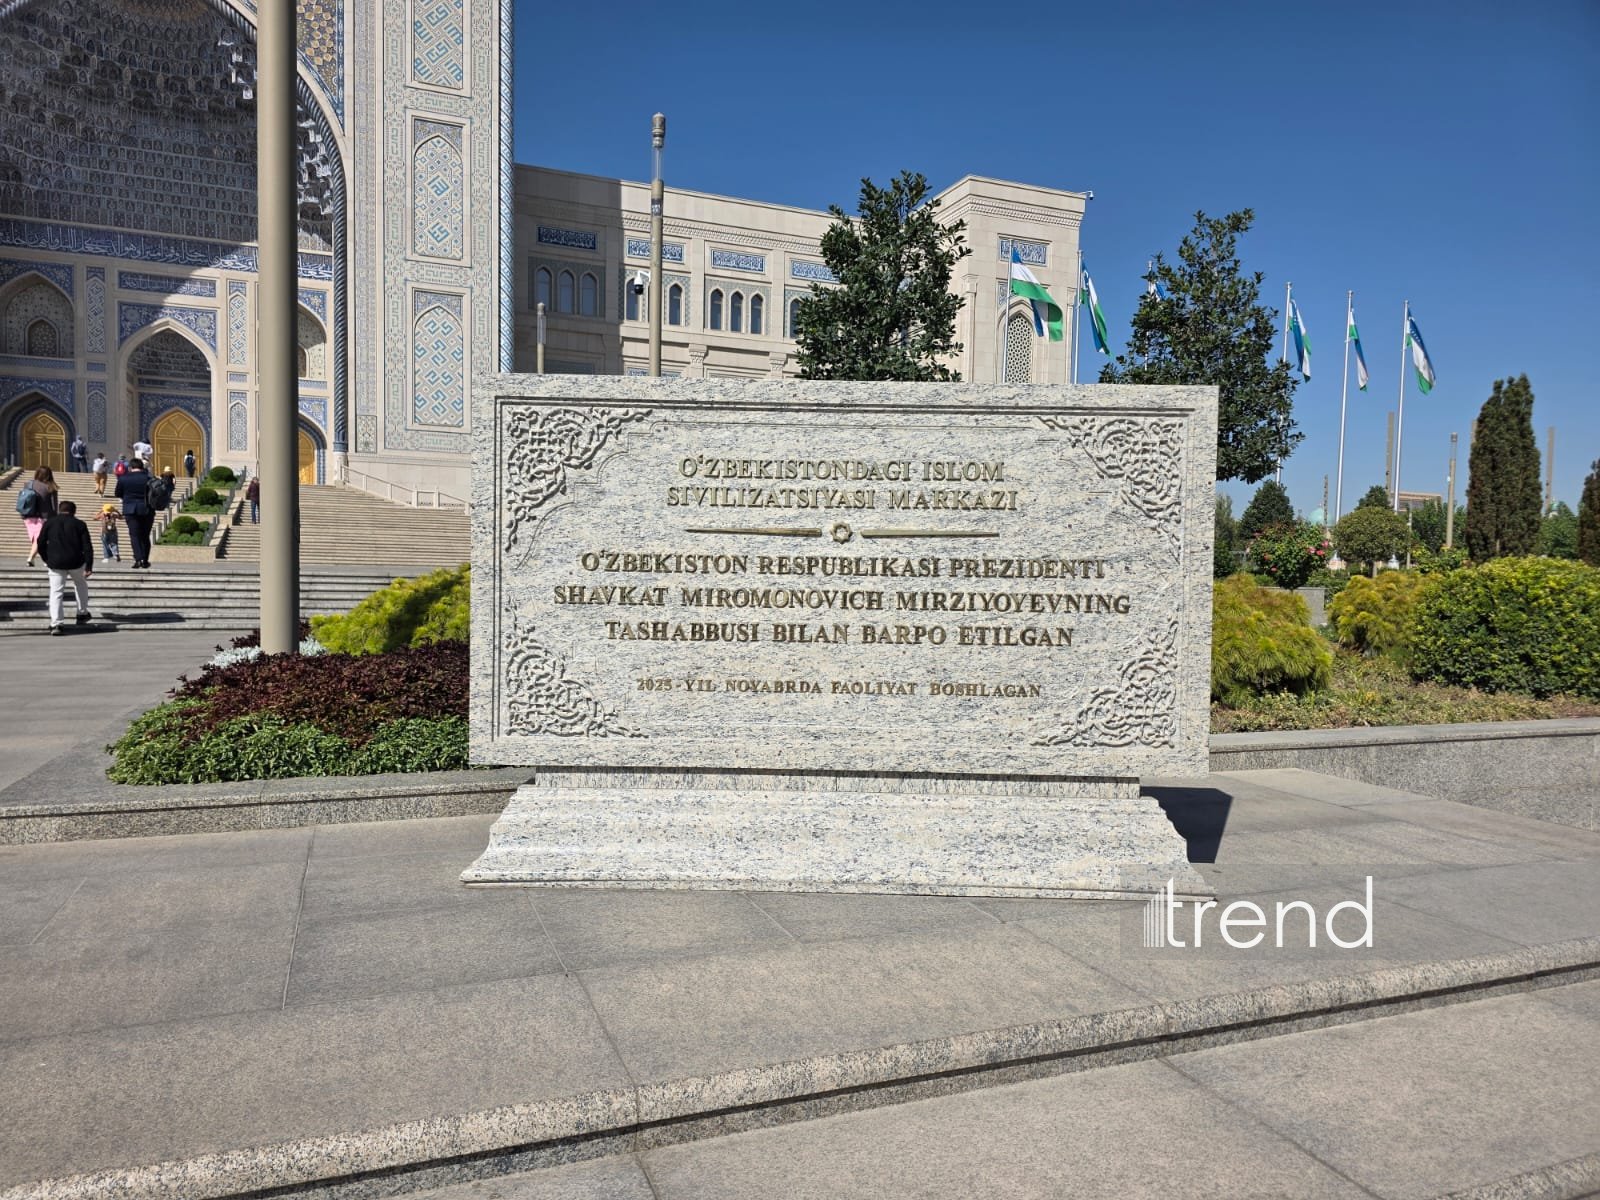
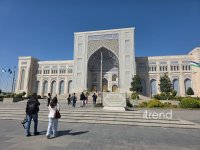
Trend-in xüsusi müxbirinin verdiyi məlumata görə, yekun günün sessiyalarının keçirildiyi əsas məkan İslam Sivilizasiyası Mərkəzi olub.
Forumun yekun gününün əsas mövzusu İslam maliyyələşməsinin inkişafı, etik maliyyə alətlərinin inteqrasiyası və onların Böyük İpək Yolu regionlarının iqtisadi dayanıqlığının gücləndirilməsində rolu olub.
İclaslarda beynəlxalq ekspertlər, aidiyyəti nazirlik və qurumların nümayəndələri, Özbəkistan Respublikası Mərkəzi Bankının rəhbər şəxsləri, eləcə də Yaxın Şərq, Cənub-Şərqi Asiya və Mərkəzi Asiya ölkələrindən nümayəndələr iştirak ediblər.
Sessiyaların iştirakçıları İslam maliyyə məhsulları üçün normativ-hüquqi bazanın formalaşdırılması, sukuk (İslam qiymətli kağızları) sənayesinin inkişafı, etik investisiyaların rəqəmsallaşdırılması və onların müasir fintex platformaları ilə yaxınlaşması məsələlərini müzakirə ediblər.
Kiçik və orta biznes üçün tərəfdaşlıq maliyyələşdirmə mexanizmləri vasitəsilə maliyyəyə çıxışın genişləndirilməsinə, həmçinin şəffaflıq və risklərin bölüşdürülməsi prinsipləri əsasında yeni transsərhəd investisiya dəhlizlərinin yaradılmasına xüsusi diqqət yetirilib.
Tədbirdə çıxış edən Özbəkistan Mərkəzi Bankının sədri Timur İşmetov bildirib ki, Özbəkistan İslam maliyyələşməsinin gələcək inkişafı çərçivəsində suveren İslam istiqrazlarının (sukuk) buraxılması proqramını işə salmağı planlaşdırır.
“Biz suveren İslam istiqrazlarının buraxılması proqramını işə salacağıq. Bu, gələcəkdə müəssisələrimizə biliklərin və əlavə olaraq 10 milyard ABŞ dolları həcmində investisiyaların cəlb edilməsinə güclü təkan verəcək”, - İşmetov deyib.
Onun sözlərinə görə, İslam maliyyələşməsinin inkişafı ölkənin maliyyə sisteminin şaxələndirilməsi və yeni investisiya mənbələrinin cəlb edilməsinin istiqamətlərindən biridir.
O qeyd edib ki, Özbəkistanda müasir İslam maliyyələşdirmə sisteminin formalaşdırılması üç əsas istiqamətin - İslam mikromaliyyə xidmətlərinin, İslam bankçılığının və İslam kapital bazarının inkişafını nəzərdə tutur.
Birinci mərhələ mikromaliyyə təşkilatları tərəfindən İslam maliyyə məhsullarının təqdim edilməsi üçün hüquqi bazanın yaradılması ilə bağlıdır. Hazırda 12 mikromaliyyə təşkilatı artıq murabaha, salam, mudaraba və müşaraka müqavilələri əsasında belə xidmətlər göstərir. “Bir mikromaliyyə təşkilatı mənfəətin bölüşdürülməsinə əsaslanan müqavilələr vasitəsilə sahibkarların maliyyələşdirilməsi və dəstəklənməsi üzrə tam ixtisaslaşıb”, - Mərkəzi Bankın rəhbəri bildirib.
İşmetovun sözlərinə görə, ikinci mərhələ bu il iyunun 29-da İslam bankçılığı fəaliyyətinin tətbiqi haqqında qanunun qəbul edilməsindən sonra başlayıb.
Yeni qanun İslam banklarının və ənənəvi banklarda İslam pəncərələrinin fəaliyyət göstərməsi üçün hüquqi baza yaradır və İslam bankçılığı fəaliyyətinin həyata keçirilməsi üçün ayrıca lisenziya nəzərdə tutur.
Bundan əlavə, yeni tənzimləmə çərçivəsində İslam maliyyəsinin idarə edilməsi sistemi tətbiq olunur. Bu sistem Mərkəzi Bank yanında İslam maliyyəsi üzrə şuranın və banklarda müvafiq şuraların yaradılmasını nəzərdə tutur.
İşmetov qeyd edib ki, mühüm məsələlərdən biri İslam maliyyə əməliyyatları üçün neytral vergi rejiminin təmin edilməsidir. “Yeni qanunvericilik çərçivəsində xüsusi vergi rejimi tətbiq edilib. Əlavə dəyər vergisi və mənfəət vergisi ilə bağlı vergi neytrallığı, həmçinin dövlət rüsumlarına münasibətdə müvafiq güzəştlər nəzərdə tutulub”, - deyə o bildirib.
İslam kapital bazarının gələcək inkişafından danışan Mərkəzi Bankın rəhbəri bildirib ki, kapital bazarı haqqında yeni qanun layihəsində sukuka həsr olunmuş ayrıca fəsil nəzərdə tutulur.
Onun sözlərinə görə, sənəd suveren sukukların buraxılması üçün hüquqi baza yaratmalı, onların İslam maliyyələşdirmə standartlarına uyğunluğuna dair əsas tələbləri, həmçinin investorların müdafiəsi və aktivlərin qorunmasının təmin edilməsi mexanizmlərini müəyyənləşdirməlidir.
İşmetov həmçinin Özbəkistanda 2026-2030-cu illər üzrə İslam maliyyə sənayesinin inkişafına dair beşillik yol xəritəsinin hazırlandığını bildirib. “Yaxın illərdə səylərimiz hüquqi və normativ bazanın daha da möhkəmləndirilməsinə, insan kapitalının inkişafına və ictimaiyyətin məlumatlılığının artırılmasına, beynəlxalq əməkdaşlığın genişləndirilməsinə, İslam bankçılığı əməliyyatlarının başlanmasına dəstək göstərilməsinə və İslam maliyyələşməsi üçün zəruri infrastrukturun yaradılmasına yönələcək”, - deyə o qeyd edib.
Mərkəzi Bankın rəhbəri İslam maliyyə xidmətlərinin rəqəmsallaşdırılmasına da xüsusi diqqət yetirib. Onun sözlərinə görə, rəqəmsal kanalların inkişafı belə xidmətlərin göstərilməsinin səmərəliliyini artıra, innovasiyalar, investisiyalar və biznesin inkişafı üçün əlavə imkanlar yarada bilər. “Rəqəmsal iqtisadiyyatın yeni dövründə hesab edirik ki, İslam maliyyə xidmətləri də daxil olmaqla maliyyə xidmətlərinin rəqəmsal kanallar vasitəsilə göstərilməsi innovasiyalar, investisiyalar və iqtisadi inkişaf üçün yeni imkanların yaradılmasında getdikcə daha mühüm rol oynayacaq”, - İşmetov bildirib.
Daha sonra İslam Maliyyə Xidmətləri Şurasının (IFSB) baş katibi Qiyas Şabsig bildirib ki, texnologiyalar və rəqəmsallaşma İslam maliyyə sisteminin struktur məhdudiyyətlərinin aradan qaldırılmasına, bazarlara və transsərhəd maliyyələşməyə çıxışın genişləndirilməsinə, həmçinin yeni maliyyə infrastrukturunun inkişafına kömək edə bilər.
O qeyd edib ki, qarşıdakı onillikdə İslam maliyyəsi, xüsusilə Yaxın Şərq, Şimali Afrika, Cənubi və Cənub-Şərqi Asiya bazarlarında getdikcə daha böyük sistem əhəmiyyəti qazanacaq.
Şabsigin sözlərinə görə, sənaye artıq əhəmiyyətli miqyaslara çatıb, lakin onun maliyyə ekosistemi qeyri-bərabər inkişaf etməkdədir. “İslam maliyyəsi əhəmiyyətli miqyaslara çatıb, lakin ümumilikdə onun maliyyə ekosistemi qeyri-bərabər inkişaf edib. Sənaye hələ də böyük ölçüdə bank sektorunda cəmləşib və dünya üzrə aktivlərin təxminən 70 faizi bu sektorun payına düşür”, - deyə o bildirib.
O qeyd edib ki, bir çox ölkələrdə İslam kapital və pul bazarları, eləcə də bank olmayan maliyyə sektoru hələ kifayət qədər inkişaf etməyib. Bundan əlavə, investisiya qoyuluşu, maliyyələşmənin cəlb edilməsi, likvidliyin və risklərin idarə olunması üçün alətlərin çeşidi məhdud olaraq qalır.
Şabsig buna nümunə kimi sukuk bazarını göstərib. Onun sözlərinə görə, son illərdə buraxılış həcmlərinin əhəmiyyətli dərəcədə artmasına baxmayaraq, bazarın dərinliyi, təkrar bazardakı likvidlik və investor bazasının şaxələndirilməsi hələ də daha da inkişaf etdirilməlidir. “Bu struktur məhdudiyyətlər mərkəzi banklar üçün də potensial nəticələrə malikdir. Bazarın məhdud dərinliyi və alətlərin dar çeşidi bankların maliyyələşməni və likvidliyi idarə etmək imkanlarını, xüsusilə stress vəziyyətlərində, azaldır”, - deyə o qeyd edib.
O, digər bir çağırış kimi İslam bankçılığında sözdə hibrid risklərin meydana çıxmasını göstərib. Şabsigin sözlərinə görə, bəzi inkişaf etməkdə olan ölkələrdə İslam banklarının balanslarının xüsusiyyətləri ənənəvi bankların xüsusiyyətləri ilə getdikcə daha çox yaxınlaşır və bu da onların risk profilini dəyişə bilər.
Bununla yanaşı, onun sözlərinə görə, texnologiyalar sənayenin üzləşdiyi struktur maneələrin bir hissəsinin aradan qaldırılmasına kömək edə bilər. “Texnologiyalar bu infrastrukturun inkişafının mühüm elementidir. İmkan yalnız səmərəliliyin artırılmasında deyil, İslam maliyyə sistemində iştirakı, bazarlara çıxışı və yurisdiksiyalar arasında fəaliyyəti məhdudlaşdıran maneələrin aradan qaldırılması üçün texnologiyalardan istifadə edilməsindədir”, - Şabsig bildirib.
O əlavə edib ki, rəqəmsallaşma transsərhəd iştirakın genişlənməsinə, ayrı-ayrı bazarlara daha geniş investor, kapital və maliyyə alətləri bazasını cəlb etməyə imkan verə bilər.
Bununla belə, Şabsig vurğulayıb ki, rəqəmsal transformasiya mövcud təcrübələrin sadəcə rəqəmsal formata keçirilməsi ilə məhdudlaşmamalıdır. “Rəqəmsallaşma problemli təcrübələrin və ya mövcud bazar strukturlarının rəqəmsal formaya keçirilməsindən deyil, sənayenin struktur məhdudiyyətlərinin həlli üçün texnologiyalardan istifadə edilməsindən ibarət olmalıdır”, - deyə o qeyd edib.
Onun sözlərinə görə, yeni texnologiyaların inkişafı eyni zamanda tənzimləmənin keyfiyyətinə və maliyyə sisteminin dayanıqlılığına dair tələbləri artırır. Çünki bazarların sürətinin, miqyasının və qarşılıqlı əlaqəliliyinin artması risklərin yaranmasını və yayılmasını sürətləndirə bilər. “Bu, mərkəzi banklar üçün mühüm roldur. Texnologiyalar bazarların daha böyük miqyasını, sürətini və qarşılıqlı əlaqəliliyini təmin etdikcə, risklərin reallaşmasını və ötürülməsini də sürətləndirə bilər”, - Şabsig bildirib.
O qeyd edib ki, İslam maliyyəsinin inkişafının növbəti mərhələsi texnoloji innovasiyaları etibarlı normativ-hüquqi baza və beynəlxalq standartlarla uzlaşdırmalıdır.
Şabsigin sözlərinə görə, düzgün tənzimləmə və maliyyə infrastrukturu arxitekturası sənayenin dayanıqlı inkişafı üçün şərait yaradacaq və potensial risklərin əvvəlcədən nəzərə alınmasına imkan verəcək.
O, həmçinin İslam maliyyəsinin inkişafında beynəlxalq əməkdaşlığın, xüsusilə texnologiyalar sayəsində milli bazarların qarşılıqlı əlaqəsinin artdığı şəraitdə, əhəmiyyətini vurğulayıb.
Şabsig hesab edir ki, sənayenin mövcud ənənəvi strukturlarını yalnız uyğunlaşdırmaqla kifayətlənməyərək, İslam maliyyəsinin spesifik xüsusiyyətlərini nəzərə alan maliyyə infrastrukturu formalaşdırmaq imkanı var.
Onun sözlərinə görə, bu, sənayenin gələcək genişlənməsi ilə daha şaxələndirilmiş, əlçatan və dayanıqlı İslam maliyyə sisteminin formalaşmasına töhfə verə bilər.