


Bakı. Trend:
Azərbaycanda bank sektorunda vaxtı keçmiş kreditlərin ümumi kredit portfelində payı təxminən 3,1 faiz təşkil edir ki, bu da tarixi minimumlara yaxın göstəricidir. Hazırda ayrı-ayrı banklarda kapital tələblərini pozan maliyyə institutu yoxdur.
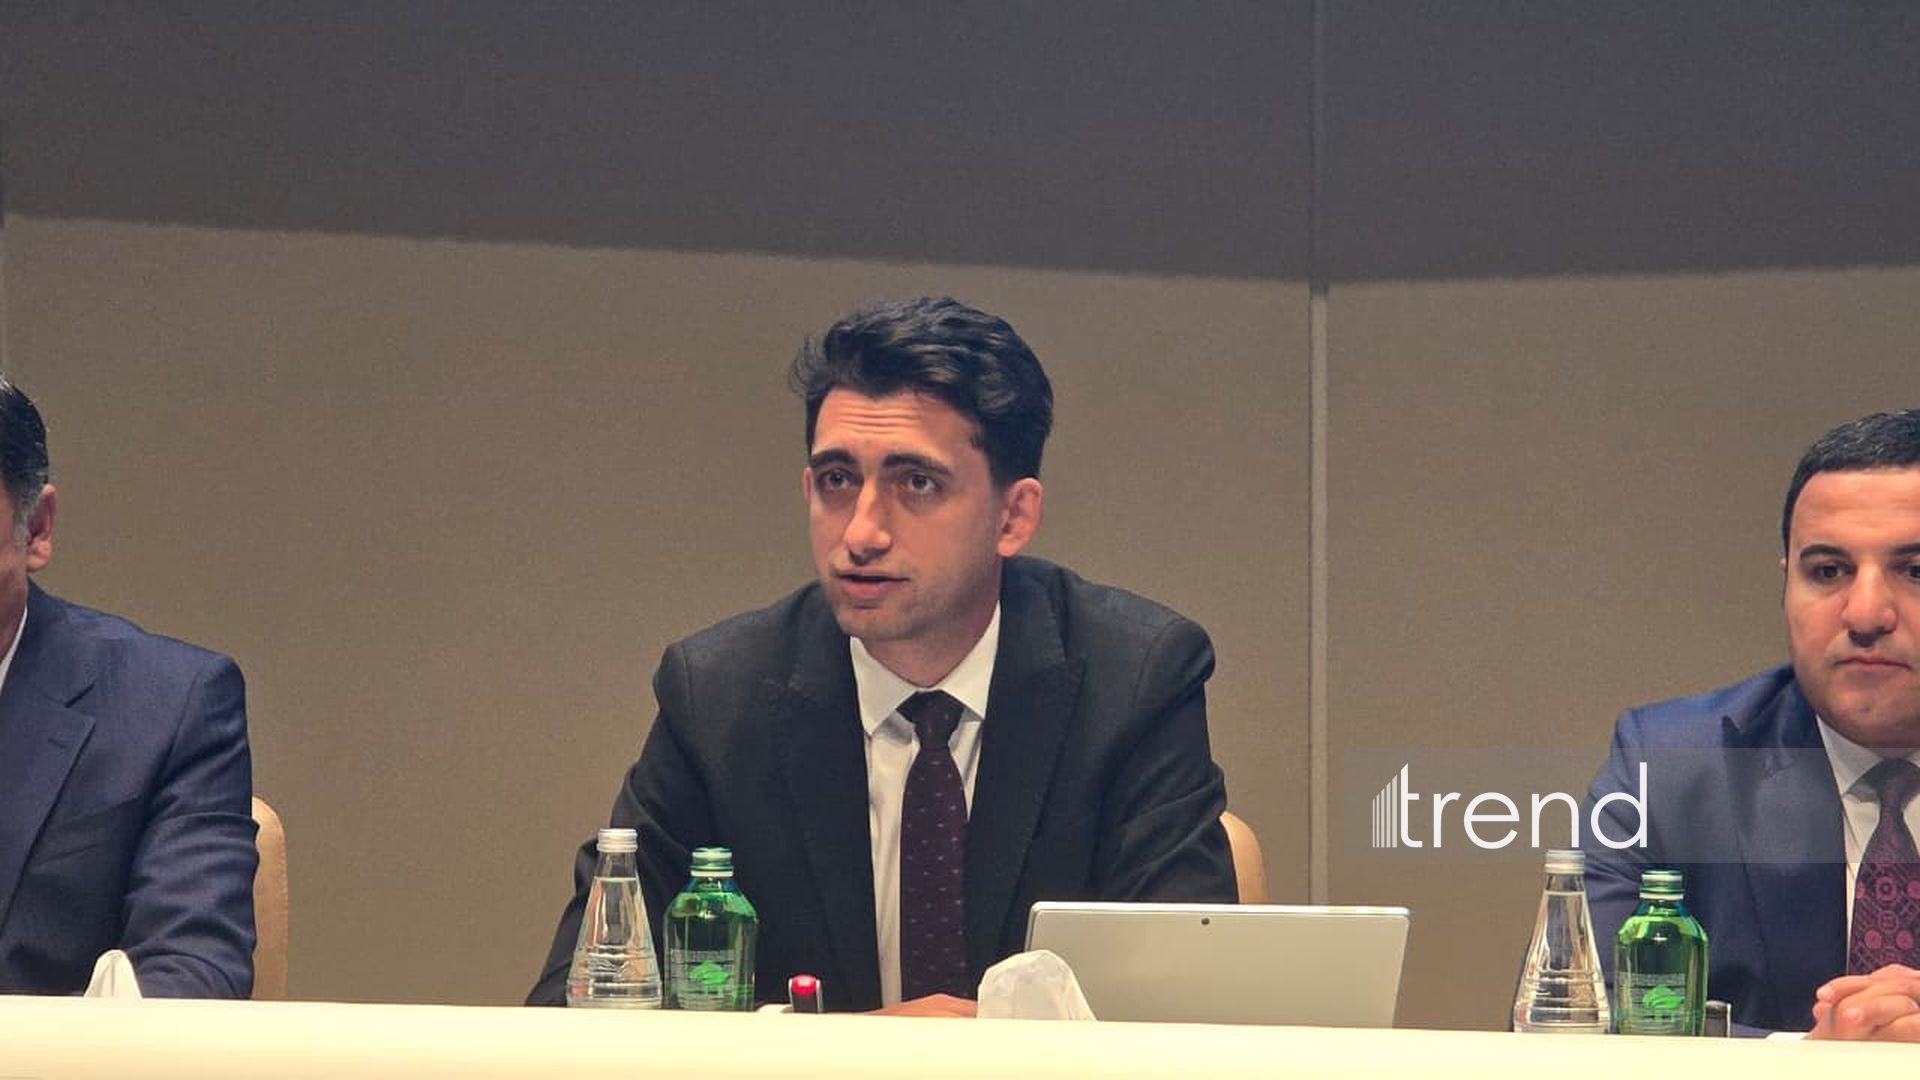
Trend-in tədbirdəki müxbirinin məlumatına görə, bunu Azərbaycan Mərkəzi Bankının (AMB) baş direktoru Şahin Mahmudzadə cümə axşamı Maliyyə Sabitliyi Hesabatının təqdimatına həsr olunmuş mətbuat konfransında deyib.
O bildirib ki, bank sektorunda kredit riskləri qiymətləndirilərkən bir neçə əsas göstərici nəzərə alınır. Bunlara gecikmiş kreditlər üzrə ehtiyatların yaradılması, vaxtı keçmiş kreditlərin ümumi portfeldə payı və mümkün risklərin bankların kapitalına təsiri daxildir.
“Bizim üçün əsas məsələlərdən biri kreditləşmə ilə bağlı bankların tələb olunan ehtiyatları yaratmasıdır. Kredit portfelində gecikmələrin artması bankların ehtiyat ayırmalarına və nəticə etibarilə kapitalına təzyiq göstərə bilər. Lakin mövcud göstəriciləri təhlil etdikdə bu istiqamətdə sistem xarakterli problem görmürük”, - deyə Ş.Mahmudzadə qeyd edib.
Onun sözlərinə görə, vaxtı keçmiş kreditlərin ümumi kredit portfelində payı təxminən 3,1 faizdir. Bu göstərici həm Azərbaycanın bank sektorunun tarixi minimumlarına yaxın səviyyədədir, həm də beynəlxalq müqayisədə nisbətən aşağı hesab olunur.
“Bəzi dövrlərdə vaxtı keçmiş kreditlərin məbləğində artım müşahidə oluna bilər. Məbləğ baxımından bu artım böyük görünsə də, onun ümumi kredit portfelindəki payını nəzərə almaq lazımdır. Hazırda bu göstərici təxminən 3,1 faiz təşkil edir və müşahidə olunan artım sistem xarakteri daşımır. Yəni artım bütün banklarda və kredit seqmentlərində eyni vaxtda baş vermir. Ayrı-ayrı banklarda və ya müəyyən müştəri qrupları üzrə artımların olması mümkündür”, - deyə baş direktor bildirib.
O vurğulayıb ki, bankların mümkün kredit itkilərinə qarşı ehtiyatlarının olması risklərin idarə edilməsində mühüm rol oynayır.
Ş.Mahmudzadə istehlak kreditləri üzrə risklərin azaldılması istiqamətində sığorta mexanizmlərinin tətbiqinə də toxunub. O bildirib ki, bu sahədə müvafiq qaydaların hazırlanması və tənzimləyici dəyişikliklərin həyata keçirilməsi istiqamətində işlər aparılır.
“İstehlak kreditləri üzrə risklərin azaldılmasına xidmət edən alətlərdən biri də sığortadır. Hazırda bu istiqamətdə qaydalar hazırlanır və müvafiq dəyişikliklərin ilin sonunadək uyğunlaşdırılması gözlənilir. Nəzərdə tutulan mexanizmə əsasən, banklar müştərilərə müvafiq sığorta məhsullarını təklif etməli olacaqlar. Bununla belə, sığortadan istifadə müştərinin seçimindən asılı olacaq”, - deyə o qeyd edib.
Baş direktorun sözlərinə görə, bu mexanizm iş yerinin itirilməsi və digər müəyyən edilmiş hallarla bağlı risklərdən sığorta təminatı əldə etmək istəyən şəxslər üçün imkan yaradacaq. Eyni zamanda, sığorta istehlak kreditləri üzrə risklərin azaldılmasına və bank sektorunun dayanıqlığının gücləndirilməsinə töhfə verə bilər.
Ş.Mahmudzadə bankların kapital adekvatlığı ilə bağlı sualı da cavablandırıb. O bildirib ki, bank sektorunun ümumi kapital göstəriciləri müəyyən edilmiş normativ tələbləri əhəmiyyətli dərəcədə üstələyir.
“Fərdi banklar üzrə vəziyyətə baxdıqda, hazırda kapital tələblərini pozan bank yoxdur. Sektorun ümumi göstəriciləri də müəyyən edilmiş normativlərdən xeyli yüksəkdir”, - deyə o bildirib.
Onun sözlərinə görə, kapital tələblərində nəzərdə tutulan dəyişikliklərin tətbiqi zamanı bankların hazırlıq səviyyəsi, maliyyə imkanları və kadr potensialı nəzərə alınır.
Ş.Mahmudzadə qeyd edib ki, yeni tələblərin tətbiqindən əvvəl sektorla müzakirələr aparılır, banklara uyğunlaşmaq üçün keçid müddəti verilir.
“Biz hər hansı ciddi dəyişiklik həyata keçirərkən əvvəlcə müvafiq hesablamalar aparır, nəticələri sektorla müzakirə edirik. Məqsəd bazarı əvvəlcədən hazırlamaq, bankların maliyyə imkanlarını və kadr potensialını nəzərə almaqdır. Bu səbəbdən keçid müddəti müəyyənləşdirilir”, - deyə baş direktor vurğulayıb.
O əlavə edib ki, kapital tələbləri ilə bağlı yeni yanaşmanın yanvarın 1-dən tətbiqi nəzərdə tutulur və keçid mexanizmi banklar üçün əlavə çətinliklərin yaranmasının qarşısını almağa yönəlib.


