


Bakı. Trend:
Azərbaycanda bank sektorunun kredit portfeli 2026-cı ilin ilk yarısında artımını davam etdirib. Kredit portfelinin illik artım tempi 11,8 faiz təşkil edib. Bu göstərici nominal ümumi daxili məhsulun (ÜDM) 6,4 faizlik artım tempini üstələyib.
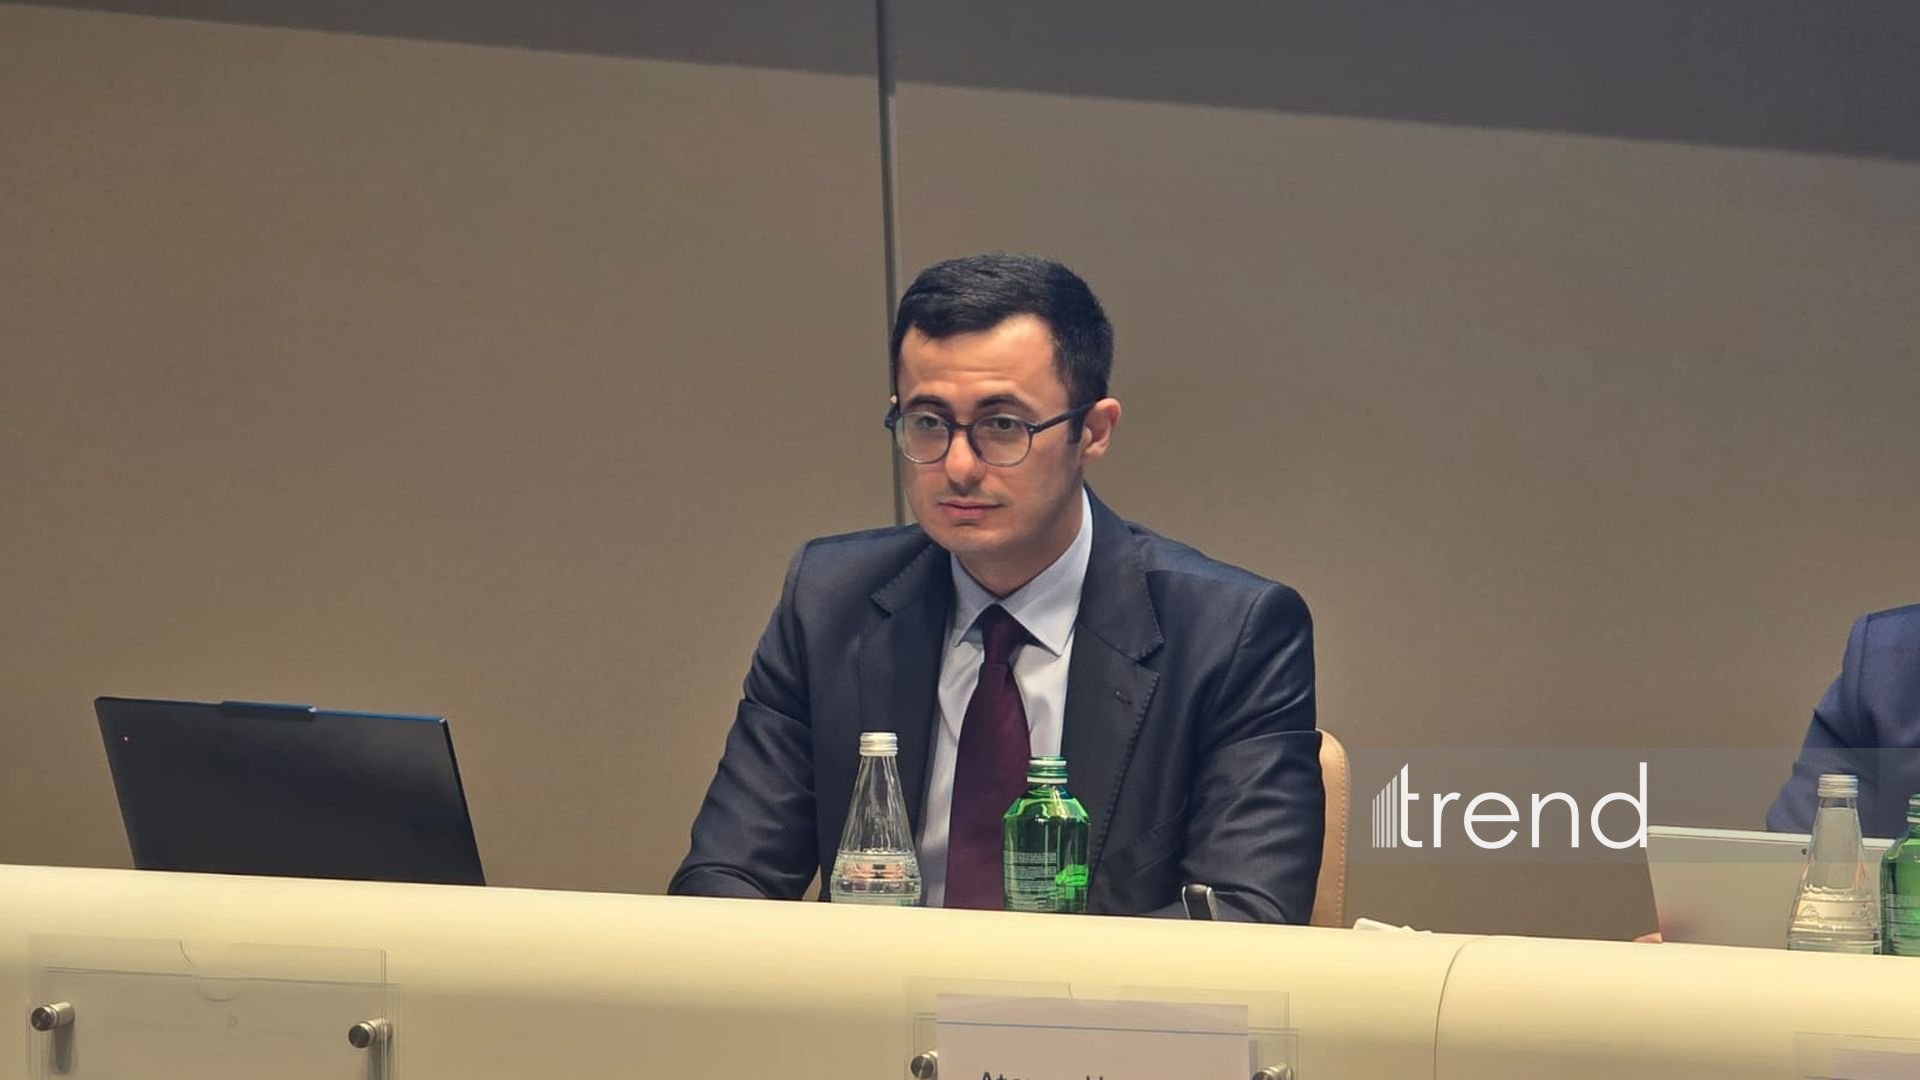
Trend-in tədbirdəki müxbirinin məlumatına görə, bunu Azərbaycan Mərkəzi Bankının (AMB) Maliyyə sabitliyi departamentinin direktoru Ataxan Həsənov cümə axşamı Maliyyə Sabitliyi Hesabatının təqdimatına həsr olunmuş mətbuat konfransında deyib.
O bildirib ki, kredit portfelinin ÜDM-dən daha yüksək templə artması bank sektorunun iqtisadiyyatın maliyyələşdirilməsində rolunun genişləndiyini göstərir.
“Cari ilin ilk altı ayı ərzində kredit portfelinin artımı bütün seqmentlər üzrə müşahidə olunub. Belə ki, həm biznes kreditləri, həm istehlak kreditləri, həm də ipoteka kreditləri üzrə artım qeydə alınıb”, - deyə o qeyd edib.
Ataxan Həsənovun sözlərinə görə, istehlak kreditlərinin artımı əsasən borclanma yükü aşağı olan əhali qruplarının kreditləşməsi hesabına baş verib. Bu, əhalinin borclanma səviyyəsinin monitorinqi baxımından müsbət tendensiya kimi qiymətləndirilir.
“Ölkəmizdə həyata keçirilən makroiqtisadi siyasət nəticəsində istehlak kreditlərinin artımı, əsasən, borclanma yükü aşağı olan, yəni borc ödənişlərinin gəlirlərə nisbəti 45 faizdən aşağı olan şəxslər üzrə baş verib. Nəticədə, borc ödənişlərinin gəlirlərə nisbəti (PDN) 45 faizdən yüksək olan kredit portfelinin payı ötən ilin müvafiq dövrü ilə müqayisədə 38 faizdən 27 faizə enib. Mərkəzi Bank əhalinin borclanma dinamikasını diqqət mərkəzində saxlayır və bu istiqamətdə monitorinqi davam etdirir”, - deyə departament direktoru bildirib.
O, bank sektorunun maliyyə dayanıqlılığına toxunaraq qeyd edib ki, sektorun məcmu kapital adekvatlığı əmsalı 6 faiz bəndi artaraq 16 faiz təşkil edib. Bu artım əsasən kapitalın vəsaitlərinin, o cümlədən kapital ehtiyatlarının artması ilə əlaqələndirilib.
Onun sözlərinə görə, bankların milli valyutada cəlb etdiyi vəsaitlərlə bağlı yeni tənzimləyici çərçivənin tətbiqi də davam edir. Hazırda banklar müvafiq normativ tələbləri yerinə yetirirlər. Mövcud tənzimləmə çərçivəsi bankların maliyyə dayanıqlığının gücləndirilməsinə xidmət edir.
Ataxan Həsənov bankların aktiv və öhdəliklərinin müddətləri arasındakı uyğunsuzluğun da təhlil edildiyini bildirib. Onun sözlərinə görə, müddəti bir ildən az olan aktivlərin ümumi aktivlərdə payı hesabat dövründə 1 faiz bəndi artaraq 52 faizə çatıb. Öhdəliklər üzrə analoji göstərici isə dəyişməyərək 51 faiz səviyyəsində qalıb.
“Apardığımız təhlillər bankların faiz dərəcəsi riskinə məruz qalmasının hazırda aşağı səviyyədə olduğunu göstərir”, - deyə o əlavə edib.
Departament direktoru dollarlaşma meyillərindən də danışıb. O qeyd edib ki, cari dövrdə həm fiziki şəxslərin, həm də hüquqi şəxslərin kredit portfelində dollarlaşma səviyyəsi azalıb və hər iki seqment üzrə göstəricilər ən aşağı səviyyələrə enib.
Onun sözlərinə görə, bu proses bir tərəfdən məzənnə sabitliyi, digər tərəfdən isə mövcud makroiqtisadi çərçivə ilə dəstəklənir. Bununla belə, məcmu kredit portfelində dollarlaşmanın müəyyən artımı müşahidə olunub. Bu artım əsasən təminatlı biznes kreditlərinin verilməsi ilə bağlıdır.
Ataxan Həsənov bildirib ki, AMB ötən ildən etibarən Maliyyə Sabitliyi Hesabatında qeyri-maliyyə sektorunun maliyyə göstəricilərinin təhlilinə də geniş yer ayırır. Onun sözlərinə görə, bankların əsas borcalanlarının əhəmiyyətli hissəsi qeyri-maliyyə sektorunu təmsil etdiyindən, həmin sektorun maliyyə vəziyyətinin qiymətləndirilməsi maliyyə sabitliyi baxımından mühüm əhəmiyyət daşıyır.
“Bank sektoru iqtisadiyyatın müxtəlif sahələrini maliyyələşdirməyə davam edir. 2026-cı il iyulun 1-nə bankların biznes kreditləri portfeli ötən ilin müvafiq dövrü ilə müqayisədə 13,4 faiz və ya 2 milyard manat artaraq 17,2 milyard manata çatıb”, - deyə o bildirib.
O əlavə edib ki, biznes kreditləri üzrə artım əsasən tikinti, informasiya və rəqəmsal texnologiyalar sahələrində qeydə alınıb.
Departament direktorunun sözlərinə görə, iqtisadiyyatın müxtəlif sahələri üzrə aparılan təhlillər sektorlar arasında dayanıqlılıq göstəricilərinin fərqləndiyini ortaya qoysa da, hazırda iqtisadiyyatın hər hansı bir sahəsi bütövlükdə riskli sektor kimi qiymətləndirilmir.
Ataxan Həsənov bildirib ki, faiz və qeyri-faiz xərclərinin artmasına baxmayaraq, bank sektorunun gəlirliliyi yüksək səviyyədədir.
“2026-cı ilin ilk yarısında bank sektoru 700 milyon manata yaxın mənfəət əldə edib. Aktivlərin gəlirliliyini göstərən ROA əmsalı 2,5 faiz, kapitalın gəlirliliyini əks etdirən ROE əmsalı isə 28,7 faiz təşkil edib. Bu göstəricilər müxtəlif beynəlxalq müqayisə meyarları ilə tutuşdurulduqda yüksək səviyyədə qiymətləndirilir”, - deyə o qeyd edib.
Departament direktoru bildirib ki, 2024–2026-cı illəri əhatə edən Maliyyə sektorunun inkişaf strategiyası çərçivəsində Mərkəzi Bank tənzimləmə və nəzarət mexanizmlərinin təkmilləşdirilməsi istiqamətində tədbirlər həyata keçirir.
Onun sözlərinə görə, 2026-cı ilin ilk altı ayında bank sektoru üzrə risk əsaslı nəzarət çərçivəsinin tətbiqinə başlanılıb. Eyni zamanda, banklarda stress-testlərin keçirilməsi qaydası təsdiqlənib və Mərkəzi Bankın diaqnostik qiymətləndirmə mexanizmlərində müvafiq dəyişikliklər edilib.
O vurğulayıb ki, maliyyə istehlakçılarının hüquqlarının qorunması da Mərkəzi Bankın əsas fəaliyyət istiqamətlərindən biridir. Bu məqsədlə cari ildə maliyyə institutlarında bazar davranışına dair metodoloji rəhbərlik qəbul edilib.
“2026-cı il oktyabrın 1-dən etibarən banklarda və ödəniş təşkilatlarında məsafədən verilən kreditlər üzrə vətəndaşların özünə kredit verilməsini məhdudlaşdırmaq məqsədilə qadağa tətbiq etməsi mexanizminin həyata keçirilməsinə başlanılıb. Eyni zamanda, məsafədən verilən kreditlər üzrə gözləmə müddətlərinin tətbiqinə start verilib. Kreditin məbləğindən asılı olaraq, bu müddət bir saat və ya 24 saat təşkil edir”, - deyə Ataxan Həsənov bildirib.
O qeyd edib ki, banklarda korporativ idarəetmə standartlarının təkmilləşdirilməsi istiqamətində də tədbirlər görülür. Bu çərçivədə müştərilərin şikayətlərinin daha effektiv həlli üçün müvafiq funksiyaların yaradılması nəzərdə tutulur.
Ataxan Həsənov əlavə edib ki, maliyyə institutlarında çalışan peşəkar şəxslərin bilik və bacarıqlarının, eləcə də peşəkarlıq səviyyəsinin yüksəldilməsi də tənzimləmə və nəzarət sahəsində diqqət yetirilən istiqamətlərdəndir.


